Sähkömarkkinakatsaus 10/2026: Voiko merituulivoima mahdollistaa Suomen datakeskusbuumin?
Sähkönkulutuksen ennustetaan nousevan Suomessa voimakkaasti seuraavan vuosikymmenen aikana. Sähkön kysyntää kasvattavat niin datakeskukset, vetytaloushankkeet kuin muukin sähköä käyttävä teollisuus. Vattenfallin energia-asiantuntija Malkus Lindroos ja merituulivoiman kehitysjohtaja Frans Villanen arvioivat, millä keinoin Suomi voi vastata kasvavaan sähkön kysyntään ja miksi yhtälöä on vaikea toteuttaa ilman merituulivoimaa.
Miten paljon Eurooppaan on kehitteillä datakeskuksia?
Euroopan datakeskusmarkkina kasvaa ennennäkemättömän nopeasti tekoälyn, pilvipalvelujen ja digitalisaation vauhdittamana. Euroopan, Lähi-idän ja Afrikan eli EMEA-alueen datakeskusten kehitysputki oli vuoden 2026 alkupuoliskolla yhteensä 18,3 GW. Tästä 3,8 GW oli jo rakenteilla ja 14,5 GW suunnitteluvaiheessa. Kehitysputki oli kasvanut yli 34 prosenttia vuodessa.
Tuoreen analyysin mukaan Euroopassa on kehitteillä ainakin 20 erittäin suurta datakeskusprojektia. Suurin yksittäinen hanke, Pariisin AI Campus, tavoittelee jopa 1,4 GW:n kapasiteettia. Kaikille Euroopan suunnitteilla oleville datakeskuksille ei ole saatavilla yhtä kattavaa ja vertailukelpoista hankemäärää. Markkina-arviot perustuvat osin eri määritelmiin: osa laskee yksittäisiä rakennuksia, osa kokonaisia kampuksia ja osa ilmoitettua IT-kapasiteettia tai laitosten kokonaistehoa.
Kasvu siirtyy vähitellen perinteisten Frankfurtin, Lontoon, Amsterdamin, Pariisin ja Dublinin keskittymien ulkopuolelle. Sähkön saatavuus, verkkoliitynnät ja lupaprosessit ratkaisevat yhä useammin, missä hankkeet voivat toteutua. Siksi Suomi ja muut Pohjoismaat ovat houkuttelevia kohteita. Pohjoismaissa oli vuoden 2026 alkupuoliskolla yli 3 GW datakeskuskapasiteettia suunnitteluvaiheessa. Suomessa hankkeita on suunnitteilla yli 140.
Miten datakeskukset muuttavat Suomen sähkömarkkinoita?
Sähkön kysyntä kasvaa: Datakeskukset ostavat paljon sähköä, joten sähkömarkkinoiden volyymi ja sitä myöten sähkömarkkinoilla liikkuvat rahavirrat kasvavat. Itse markkinamekanismeihin ei datakeskuksilla odoteta olevan vaikutusta.
Datakeskusten käyttäjät ovat pääosin ulkomaisia tahoja. Tästä seuraa, että datakeskusten ostama sähkö maksetaan ulkomailta saaduilla tuloilla. Kun ulkomaisella rahalla ostetaan jotain Suomesta, on sillä vaikutus kauppataseeseemme. Datakeskuksille myydyn sähkön arvo näyttäytyy vientinä ja Suomen vienti siis kasvaa datakeskusten kuluttaman sähkön arvon verran. Tilanne on vähän samankaltainen kuin silloin, kun ulkomailta tulleet turistit käyttävät rahaa Suomessa.
Sähköntuotanto on teollista toimintaa, josta kertyy merkittävästi verotuloja. Suoran sähköveron lisäksi verotuottoja syntyy esimerkiksi tuotantolaitosten kiinteistöveroista, toimijoiden yhteisöveroista, sähköalan työntekijöiden tuloveroista, sekä arvonlisäverosta niin toimijoiden kuin näiden työntekijöiden maksamana. Myös verotulot siis kasvavat, kun energiateollisuuden tuotanto kasvaa.
Energia-alan kasvu datakeskusten vuoksi ei poissulje muuta kasvua. Energia-alan odotetaan tulevaisuudessa kasvavan myös teollisuuden sähköistymisen sekä puhtaan vedyn tuotannon vuoksi. Etenkin vedyn kohdalla aikajänteen odotetaan kuitenkin olevan pidempi, joten energia-alan kasvu ei voi lyhyellä aikavälillä rakentua vedyn tuotannon varaan. Datakeskusten vahvuus onkin siinä, että ne tuovat kaivattuja vienti- ja verotuloja jo nyt, koska liiketoiminta on heti kannattavaa.
Suomella on useita kilpailuetuja: puhdas sähköntuotanto, vakaa toimintaympäristö, viileä ilmasto ja vahva sähköverkko. Siksi monet kansainväliset toimijat ovat kiinnostuneita investoimaan Suomeen. Sähköstä onkin tullut Suomelle uusi globaali valttikortti ja investointien mahdollistaja. Käytetään tämä mahdollisuus täysimääräisesti hyväksi.
Kuinka paljon sähkönkulutus voi kasvaa Suomessa?
Fingridin tuoreen arvion mukaan Suomen sähkönkulutus kasvaa selvästi seuraavan vuosikymmenen aikana. Kasvua vauhdittavat erityisesti datakeskukset, teollisuuden sähköistyminen, vedyn ja sähköpolttoaineiden tuotanto sekä sähköinen lämmitys ja liikenne. Sähkönkulutuksen ennakoidaan kasvavan nykyisestä alle 90 terawattitunnista 106–123 terawattituntiin vuoteen 2030 mennessä skenaariosta riippuen. Vuonna 2035 kulutuksen arvioidaan olevan 110–162 terawattituntia.
Kasvu tarkoittaa, että Suomi tarvitsee merkittävästi lisää sähköntuotantoa. Nykyinen tuotantorakenne ei riitä millään vastaamaan suunniteltuihin investointeihin pitkällä aikavälillä. Siksi keskustelu siirtyy yhä enemmän siihen, miten uusi sähkö tuotetaan.
Miten Suomi voi vastata sähkön kysynnän kasvuun?
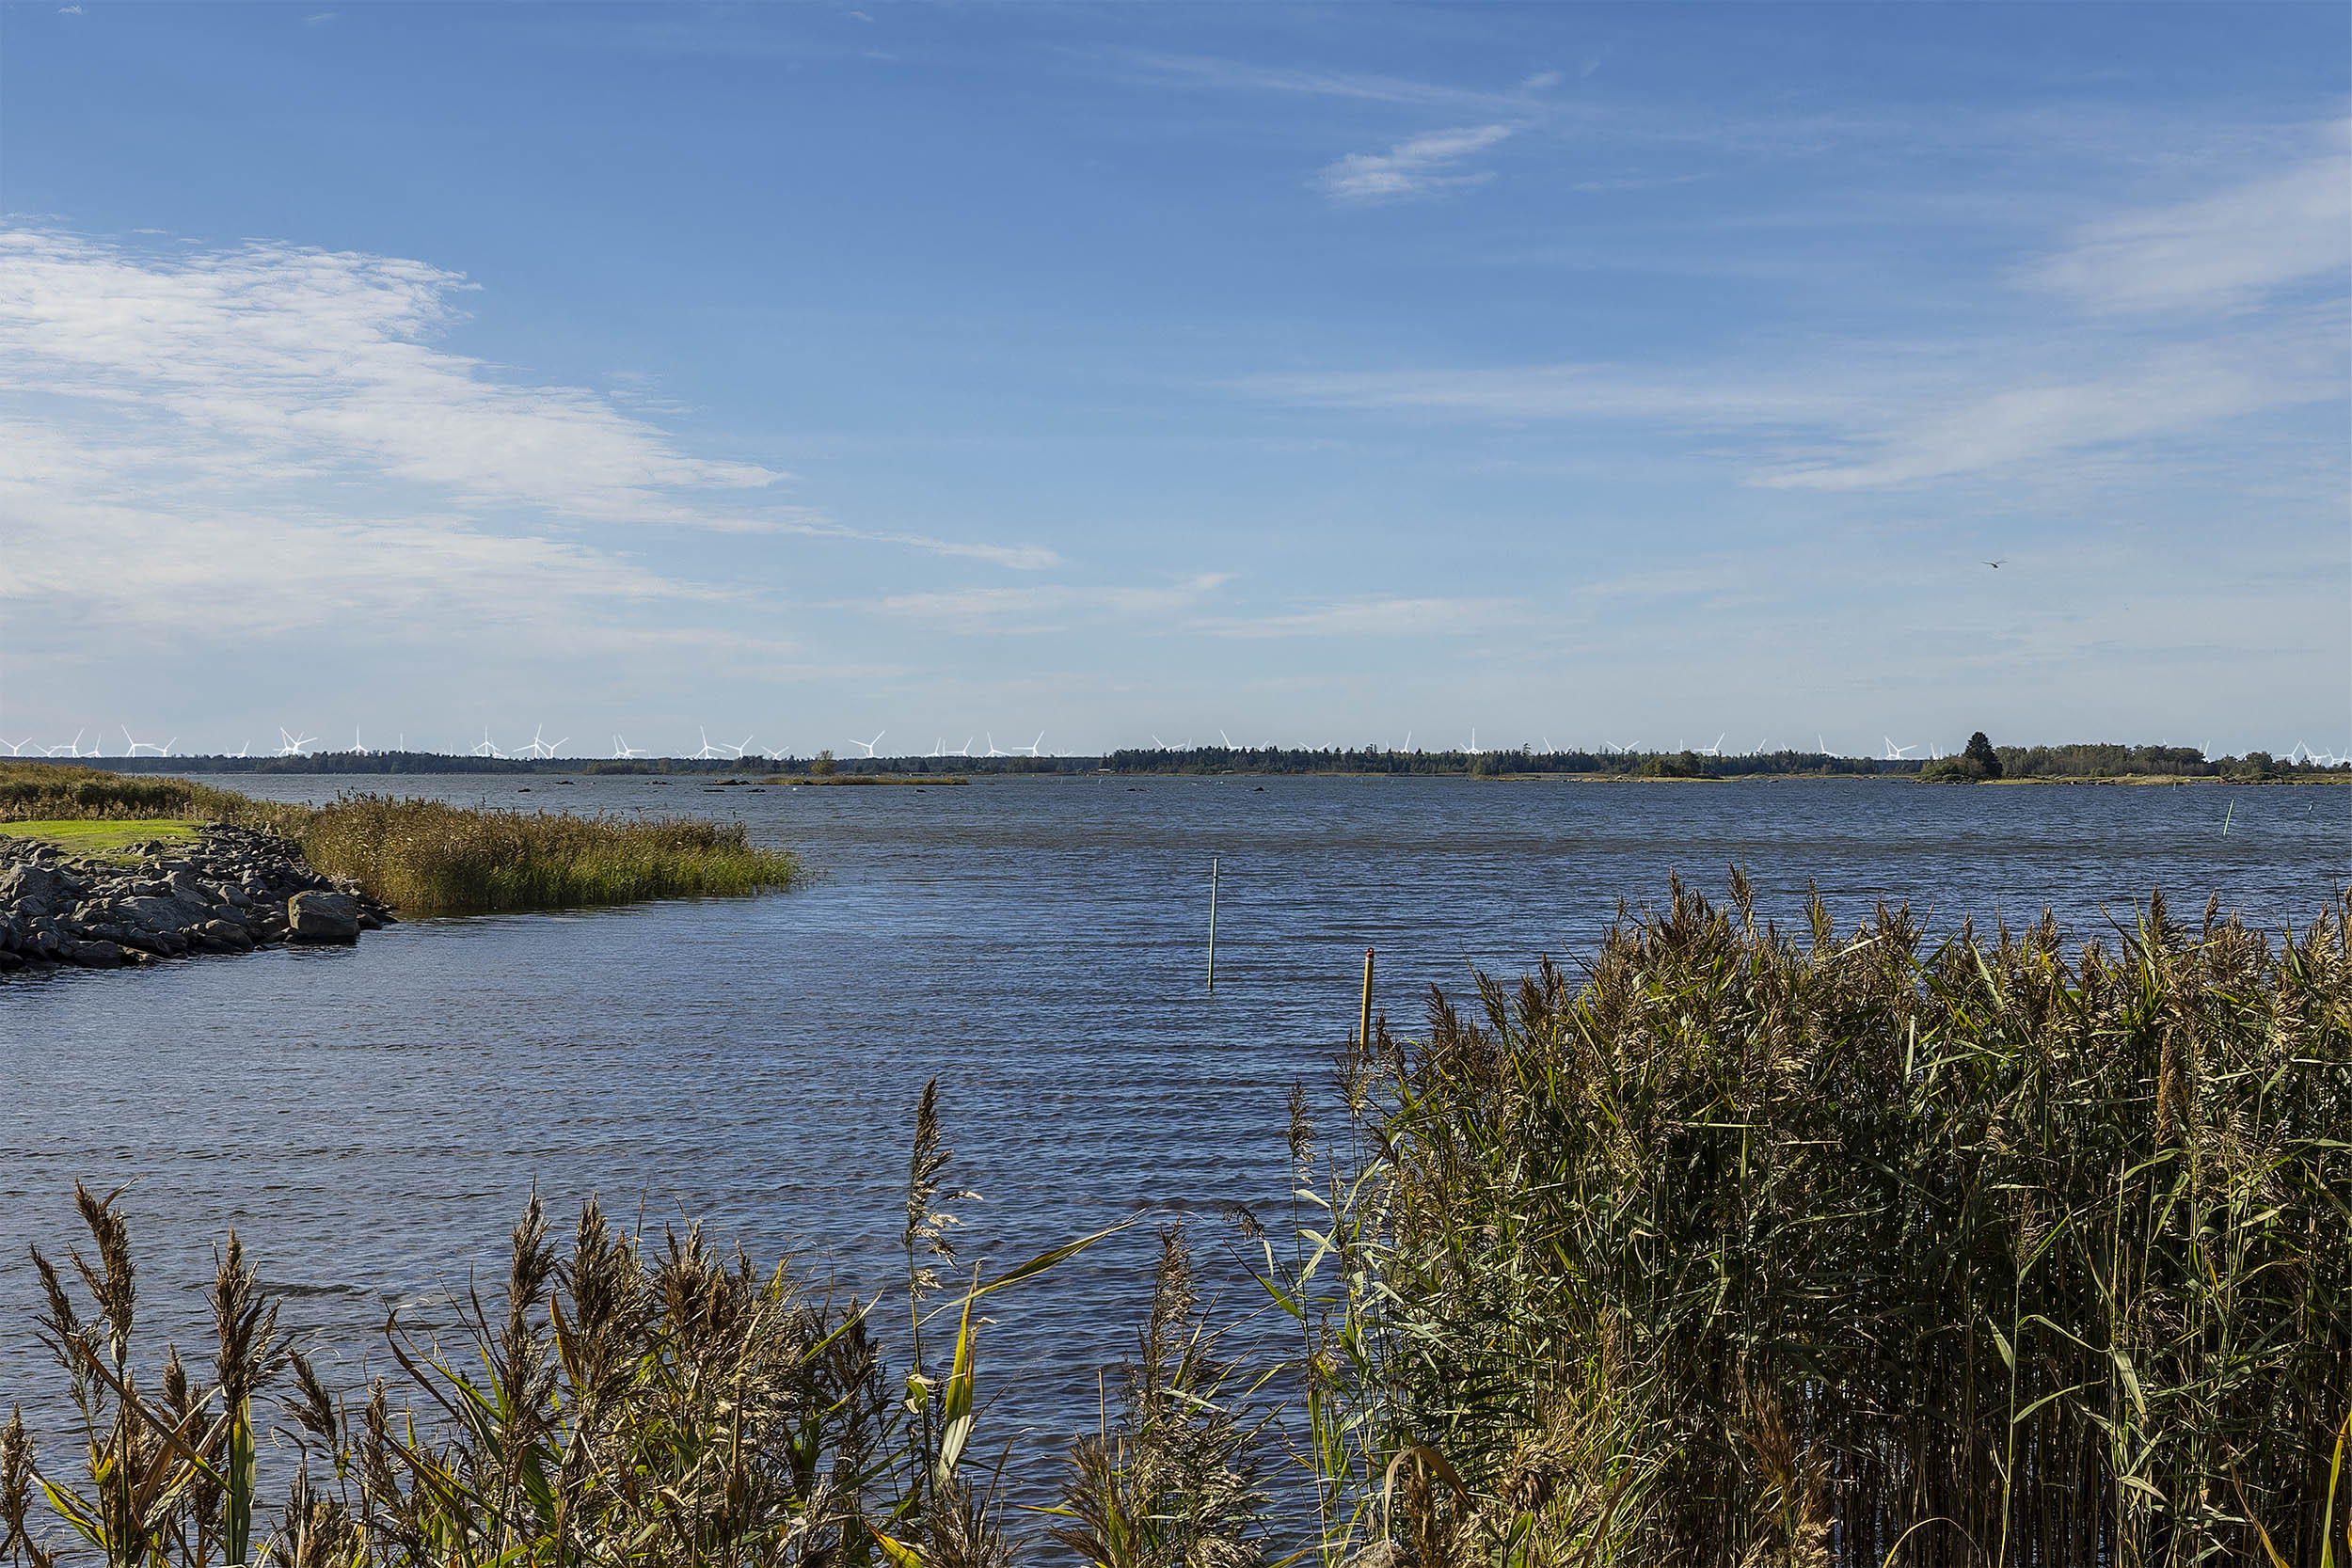
Suomi tarvitsee kaikkia puhtaita tuotantomuotoja. Merituulivoimalla on tässä sähköntuotantomuotojen paketissa tärkeä rooli. Merituulivoima on yksi harvoista tuotantomuodoista, jolla voidaan lisätä sähkön tuotantoa erittäin suuressa mittakaavassa.
Merituulivoima on maatuulivoimaa huomattavasti vakaampaa ja suuritehoisempaa. Pohjanlahdella tuulee sähköntuotannon kannalta riittävästi noin 90 prosenttia ajasta. Lisäksi merituulivoimalat tuottavat samalla kapasiteetilla enemmän sähköä kuin maatuulivoimalat. Merituulivoima voi myös tuottaa sähköä lähellä niitä alueita, joihin uusia teollisia investointeja suunnitellaan.
Merituulivoiman rakentaminen vähentää tarvetta säätövoimaan maatuulivoimaan verrattuna. Jos sähköntuotannon kasvu toteutetaan pelkästään maatuulivoiman ja aurinkovoiman avulla, tarvitaan lisäksi tukimekanismeja joustavalle sähköntuotannolle, kuten kaasuturbiineille tai pumppuvoimalaitoksille, jotta sähköntuotannon varmuus ei vaarannu poikkeustilanteissakaan. Nämä tuet veloitetaan jollain mekanismilla kaikilta sähkönkäyttäjiltä – myös datakeskuksilta.
Kuluttajan kannalta merituulivoiman etuna on myös pienemmät sähkön hinnan vaihtelut. Vaikka sähköjärjestelmä kestäisikin kaasuturbiinivoimalaitosten avulla maatuulivoiman voimakkaat tuotannonvaihtelut, niin kaasuturbiineilla tuotettava sähköä on hyvin kallista. Pörssisähköasiakkailla hinnanvaihtelut näkyvät suoraan ja kiinteän sopimuksen valitsevilla hintapiikit näkyvät sopimuksen kiinteän hinnan nousuna. Merituulivoiman tasaisempi tuotanto tarkoittaa vähemmän korkeita hintapiikkejä.
Suomeen suunnitellaan tällä hetkellä noin 14 GW merituulivoimakapasiteettia. Yksistään Vattenfallin yhdessä Metsähallituksen kanssa kehittämän Korsnäsin merituulivoimahankkeen kapasiteetti olisi 1,3–2,5 GW ja vuosituotanto jopa 7 TWh sähköä.
Merituulivoima ei yksin riitä. Merituulivoimaa tarvitaan yhdessä muun sähköntuotannon, energian varastoinnin, kysyntäjouston sekä siirtoverkkojen kehittämisen kanssa.
Merituulivoimalla on kuitenkin keskeinen rooli Suomen tulevien investointien mahdollistamisessa. Jos Suomi haluaa pitää sähkön hinnan kilpailukykyisenä, houkutella uusia datakeskuksia, vetytaloushankkeita ja muuta sähköintensiivistä teollisuutta, tarvitaan merkittävästi lisää fossiilitonta sähköntuotantoa.
Mitä hyötyä merituulivoimasta olisi Suomelle?
Merituulivoimassa ei ole kyse vain puhtaasta kotimaisesta sähköntuotannosta. Merituulivoima vahvistaa Suomen energiaomavaraisuutta ja huoltovarmuutta, houkuttelee uusia teollisia investointeja sekä synnyttää pitkäkestoisia arvoketjuja, työpaikkoja ja verotuloja eri puolille Suomea.
Toteutuessaan Korsnäsin merituulivoimahanke synnyttäisi elinkaarensa aikana merkittäviä positiivisia taloudellisia vaikutuksia koko Suomeen. Hankkeen arvioidaan tuovan Suomeen jopa 20 miljardin euron kokonaistaloudelliset vaikutukset, 3–4 miljardin euron verotulot ja kymmeniä tuhansia henkilötyövuosia.
Suomessa ei kuitenkaan ole vielä tehty investointipäätöksiä teollisen mittakaavan merituulivoimahankkeista. Investointien käynnistyminen Suomessa edellyttää pitkän aikavälin energia- ja teollisuuspoliittista visiota sekä konkreettista sähköntuotantopolkua vuoteen 2040. Uuden puhtaan sähköntuotannon, teollisuuden kasvun ja sähköverkon kehittämisen on edettävä koordinoidusti.
Lisäksi Suomen tulee tehdä päätös kantaverkon ulottamisesta merialueille muiden eurooppalaisten merituulivoimamaiden tapaan. Samalla tarvitaan sujuvammat ja ennakoitavammat lupa- ja kilpailutusprosessit sekä riippumaton selvitys Suomelle sopivista riskienjakomekanismeista ja muista investointien rahoitettavuutta vahvistavista ratkaisuista. Näillä toimilla Suomelle voidaan rakentaa vakaa, ennakoitava ja kansainvälisesti kilpailukykyinen investointiympäristö.
Datakeskukset ja merituulivoima
|
Vertailukohde |
Suunniteltu kapasiteetti / sähkönkulutus |
Arvioitu sähkö-määrä /v. |
Huomio |
|
Tiedossa olevat datakeskushankkeet Suomessa yhteensä |
noin 5 GW |
n. 40 TWh |
Laskennallinen arvio noin 90 %:n käyttöasteella. Kapasiteetti perustuu allekirjoitettuihin liittymissopimuksiin (Fingrid 8/2026) |
|
Suomen merituulivoimahankkeet yhteensä |
yli 16 GW |
n. 50–60 TWh |
Perustuu arvioituun |
|
Vattenfallin Korsnäsin merituulivoimahanke |
1,3–2,5 GW |
n. 5–7 TWh |
Yksi Suomen suurimmista merituulivoimahankkeista. |
Lähteet: Vattenfall, Fingrid, Elinkeinoelämän keskusliitto, Suomen uusiutuvat, Cushman & Wakefieldin markkinakatsaus.